Nas últimas quatro décadas, o mercado imobiliário brasileiro passou por mudanças significativas que transformaram a maneira como os imóveis são financiados, construídos e adquiridos. A criação do Banco Nacional da Habitação (BNH) e do Sistema Financeiro da Habitação (SFH) em 1964 foi um marco na estruturação do crédito habitacional no país.
O impacto do BNH e do SFH na habitação
A Lei nº 4.380 de 1964 foi fundamental para o estabelecimento de um sistema nacional de financiamento habitacional, onde o BNH desempenhava um papel central, enquanto o SFH normatizava as operações de aquisição e construção de imóveis. O fortalecimento desse sistema se deu com a introdução de recursos como o FGTS em 1966 e o SBPE em 1967, que passaram a ser essenciais para o setor.
Após a extinção do BNH em 1986, as responsabilidades foram transferidas para a Caixa Econômica Federal, resultando em um período de reestruturação nas políticas habitacionais e nos mecanismos de crédito. Na época da fundação da MRV em 1979, o mercado já possuía uma base de financiamento, mas enfrentava um cenário econômico desafiador, marcado por altas taxas de inflação.
Estabilidade econômica e financiamento
A implementação do Plano Real em 1994 foi um divisor de águas para a economia brasileira, oferecendo condições mais estáveis para o planejamento financeiro e facilitando contratos de longo prazo, como os financiamentos imobiliários. Essa nova realidade econômica beneficiou tanto famílias quanto empresas, embora ainda houvesse desafios como juros altos e restrições de renda.
A relação entre estabilidade econômica e o acesso à habitação é crucial, pois a compra de imóveis depende da compatibilidade entre o valor financiado e a capacidade de pagamento do comprador. Para construtoras como a MRV, essas condições econômicas são determinantes no planejamento da oferta de moradias.
Inovações jurídicas e seus impactos
A promulgação da Lei nº 9.514 em 1997 introduziu a alienação fiduciária, um mecanismo que ampliou as opções de garantia no financiamento imobiliário. Esse modelo permite que o imóvel seja transferido ao credor como garantia, mas o comprador mantém a posse direta, resultando em maior previsibilidade para os financiamentos.
Em 2004, a Lei nº 10.931 trouxe regras sobre patrimônio de afetação nas incorporações, separando os bens de uma incorporação do patrimônio geral da construtora. Essa separação oferece proteção aos compradores e organiza melhor a gestão dos recursos envolvidos nas obras, sendo um passo importante na segurança jurídica do setor.
Programas de habitação e acessibilidade
O programa Minha Casa, Minha Vida, lançado em 2009, foi um marco na política habitacional brasileira, facilitando o acesso à moradia através de subsídios e condições de financiamento adaptadas às diferentes faixas de renda. Em 2023, o programa foi reestruturado, renovando seu compromisso com a produção de moradias e a inclusão social.
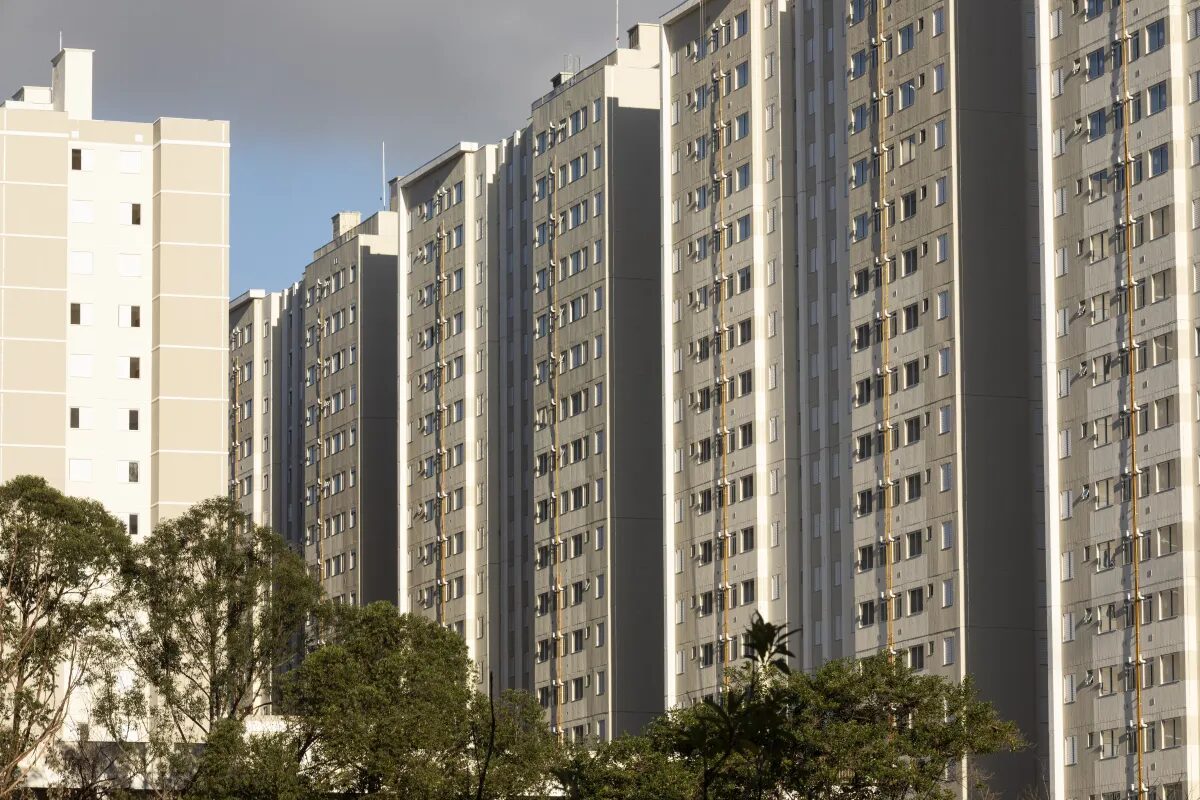
A MRV, atuando no setor desde 1979, se posicionou como uma referência na habitação econômica, respondendo às demandas de um mercado em constante transformação. A construtora já entregou mais de 550 mil unidades habitacionais, impactando a vida de cerca de 1,8 milhão de pessoas.
Perspectivas e evolução do crédito imobiliário
Atualmente, o crédito imobiliário no Brasil apresenta diversas modalidades, incluindo o SFH e o SFI, cada uma com regras específicas e fontes de recursos distintas. As condições variam conforme a renda familiar e as políticas habitacionais, e a taxa de juros continua a ser um fator crucial no acesso ao financiamento.
A história do mercado imobiliário brasileiro demonstra que a acessibilidade à moradia vai além da construção de novos imóveis; envolve estabilidade econômica, regras de financiamento e a segurança jurídica necessária para garantir a compra de um lar. A MRV desempenha um papel significativo nessa trajetória, contribuindo para a evolução da habitação econômica no Brasil.