A deputada federal Erika Hilton, do Psol-SP, está em vias de apresentar uma proposta que visa estabelecer um prazo máximo para o pagamento de serviços prestados mediante a emissão de nota fiscal. A iniciativa foi motivada por relatos de trabalhadores que enfrentam longas esperas, que podem chegar a seis meses, para receber por serviços já realizados, especialmente no setor de publicidade.
Iniciativa surge após relatos de profissionais afetados
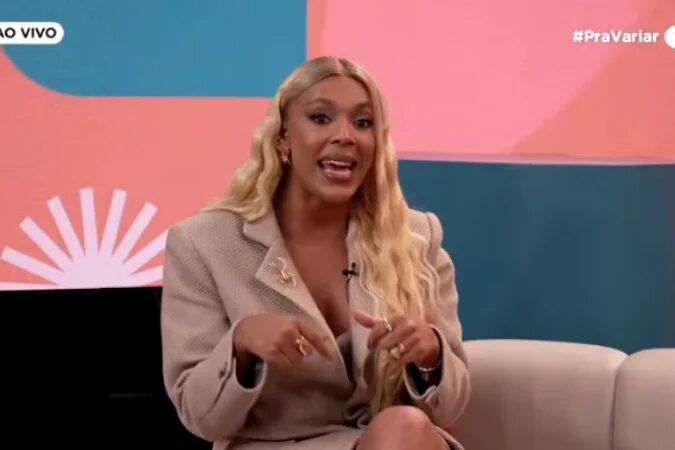
Durante uma entrevista ao programa Pra Variar, veiculado no YouTube, Hilton compartilhou que só tomou ciência da gravidade do problema após receber mensagens de trabalhadores que relatavam a dificuldade em receber seus pagamentos. Em resposta a esses depoimentos, a deputada decidiu solicitar à sua equipe um estudo para avaliar possíveis mudanças na legislação. “Eu não tenho a resposta sobre isso, eu não sei qual é o caminho que nós vamos precisar percorrer, mas eu pretendo apresentar uma proposição para estabelecer um critério mínimo de espera”, afirmou.
Possível fixação de prazos de pagamento
Embora ainda não exista um texto formal, a deputada manifestou a intenção de que o prazo máximo de pagamento seja de 60 dias. “Acho que sessenta dias é o máximo!”, declarou. Essa discussão ganhou força quando uma participante do programa revelou ter aguardado 180 dias para receber R$ 500 por um trabalho, gerando questionamentos sobre como os profissionais conseguem arcar com suas despesas durante períodos tão longos de espera.
Desafios enfrentados por profissionais autônomos
Outro ponto crucial levantado na entrevista foi o papel das agências de publicidade, que frequentemente demoram meses para repassar os pagamentos aos profissionais, mesmo depois de já terem recebido os valores das marcas contratantes. Os relatos indicam que algumas empresas mantêm esses fundos aplicados, buscando rendimentos financeiros antes de realizar a transferência aos prestadores de serviços. Além disso, os trabalhadores frequentemente precisam arcar com despesas antecipadas, como contratação de equipes e produção de materiais, enquanto a remuneração pode demorar para chegar.
A questão tributária também foi abordada, uma vez que a emissão de notas fiscais pode obrigar os profissionais a recolher impostos antes mesmo de receberem pelo serviço prestado. Hilton expressou surpresa com a discrepância entre a finalização do trabalho e o recebimento do pagamento, ressaltando que a paixão pela profissão não elimina a necessidade de receber por ela. “E a conta? E a necessidade? E a demanda? Quem é que dá esse suporte?”, questionou.
Possibilidade de cobrança de juros por atraso
Durante a conversa, surgiu a proposta de incluir a cobrança de juros para pagamentos realizados após o prazo estipulado. A parlamentar concordou que essa medida poderia ser considerada nas discussões futuras relacionadas à proposta.
Legislação atual e perspectivas de mudança
Atualmente, não existe uma regra geral no Brasil que determine prazos fixos para pagamento a profissionais autônomos ou prestadores de serviços contratados como pessoas jurídicas. As relações são regidas principalmente pelo Código Civil, que permite que as partes definam as condições de pagamento em contrato, desde que respeitadas as normas pertinentes.
O artigo 331 da Lei nº 10.406/2002 estabelece que, na ausência de um prazo acordado e sem uma disposição legal específica, o credor pode exigir o pagamento imediatamente. Portanto, contratos que estipulam prazos de 90 ou 180 dias não são automaticamente ilegais. No entanto, se uma empresa não cumprir o prazo acordado, o Código Civil permite a cobrança de juros e reparações por danos decorrentes do atraso.
Para os trabalhadores regidos pela Consolidação das Leis do Trabalho (CLT), as regras são diferentes, com o salário mensal devendo ser pago até o quinto dia útil do mês seguinte ao trabalhado. Este prazo não se aplica automaticamente a contratos de prestação de serviços entre empresas e profissionais autônomos.
Uma mudança significativa está prevista para janeiro de 2027, quando as empresas optantes pelo Simples Nacional não poderão mais utilizar o regime de caixa para a apuração mensal de tributos. Com a adoção obrigatória do regime de competência, as receitas serão consideradas conforme o faturamento, independentemente do recebimento efetivo, o que pode tornar a questão dos prazos de pagamento ainda mais relevante.
Por ora, a proposta de Erika Hilton está em fase inicial de avaliação, e a parlamentar destacou a necessidade de discutir o assunto com sua equipe antes de definir o melhor caminho legislativo para estabelecer limites aos prazos de pagamento. “Então eu fiquei indignada, e também estou assumindo e comprando esse compromisso de estudar, entender se tem um caminho pra gente propor, estabelecer critérios mínimos de prazo”, afirmou.